Déclarer un sinistre par chat : ce que l'assuré y gagne
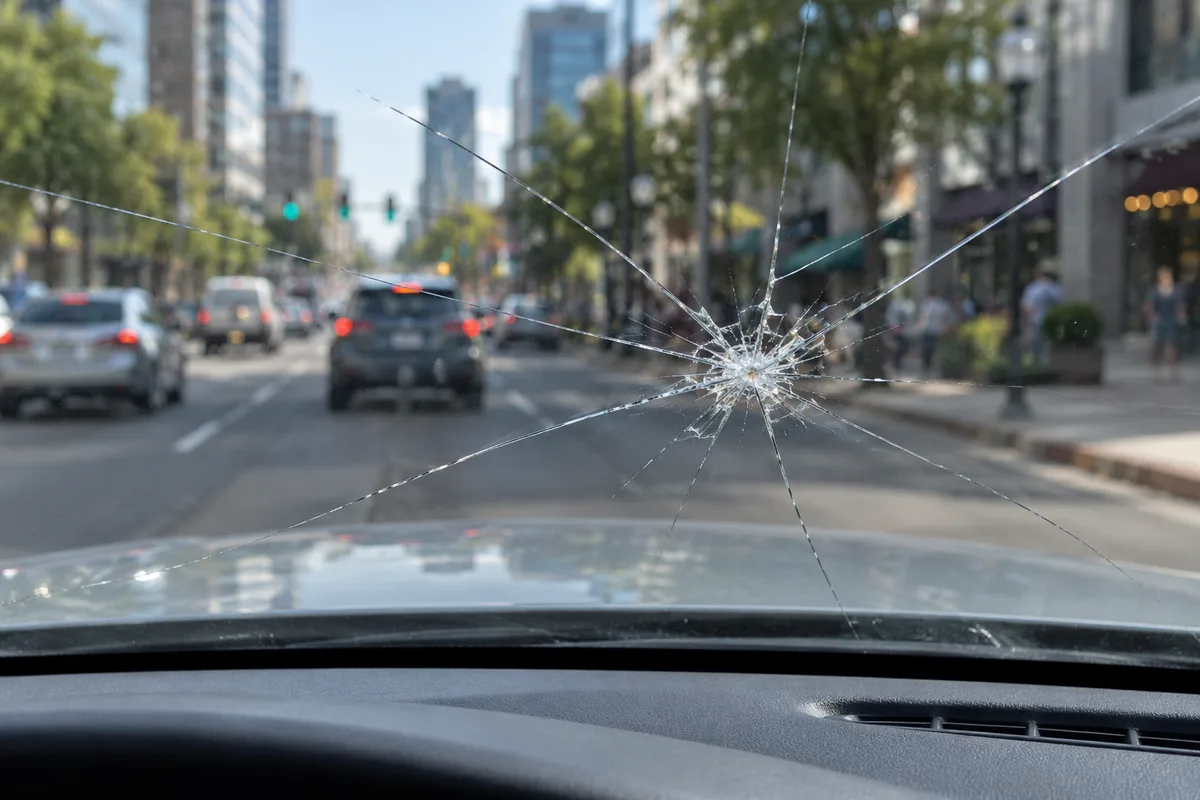
Pour déclarer un sinistre auto, l’assuré avertit son assureur aussitôt le dommage connu, au plus tard dans le délai du contrat, qui ne descend jamais sous cinq jours ouvrés, ou deux en cas de vol. Le chat de déclaration ne touche pas à cette règle : il change l’heure, la forme et la trace de l’échange.
Bris de glace ou accrochage, ces petits sinistres peuvent se déclarer par écrit quand l’assureur ouvre une fenêtre de conversation sur son site ou son application. Reste à savoir ce que vous y gagnez et à quel moment un gestionnaire reprend la main.
Déclarer un sinistre auto : ce que fixe le Code des assurances
Tout part du Code des assurances et de son article L113-2, lu le 1er novembre 2026 sur codes.droit.org dans sa rédaction issue de l’ordonnance du 4 octobre 2017. Son 4° oblige l’assuré, sitôt informé d’un sinistre susceptible de mettre en jeu la garantie, à en avertir l’assureur. Aucun support n’est prescrit : vos conditions générales listent les canaux acceptés.
Un plancher en jours ouvrés, plus court pour le vol
Le contrat fixe le délai de déclaration, mais la loi lui impose un minimum de cinq jours ouvrés, ramené à deux pour un vol. Les parties peuvent l’allonger d’un commun accord, jamais le réduire. La catastrophe naturelle suit sa propre horloge : l’article L125-2 laisse à l’assuré trente jours à compter de la parution de l’arrêté qui reconnaît l’événement, à condition que le contrat couvre les dommages au véhicule, comme le précise l’article L125-1. Ces règles valent aussi pour une assurance auto temporaire souscrite pour quelques jours.
Un retard ne fait pas tout perdre
Le même texte encadre la sanction d’une déclaration tardive. Pour priver l’assuré de sa garantie, l’assureur doit s’appuyer sur une clause du contrat et démontrer que ce retard l’a lésé ; la sanction tombe si le retard s’explique par la force majeure ou un cas fortuit. Service-public.fr, dans sa fiche sur les dégâts matériels d’une voiture vérifiée le 29 avril 2025, prévient qu’une déclaration tardive peut entraîner un refus de garantie. Le vrai risque reste pratique : un impact négligé s’étend en fissure.
Autre raison de déclarer le sinistre vite : un bris de glace seul épargne votre coefficient bonus-malus. L’article 7 de la clause type annexée à l’article A121-1 écarte toute majoration quand seule la garantie vol, incendie ou bris de glace joue. Un accrochage responsable majore en revanche le coefficient, et des sinistres répétés mènent parfois vers une assurance auto en risques aggravés.
Téléphone, espace client, courrier, chat : ce que chaque canal exige
Tous ces canaux produisent le même acte. Ce qui change, c’est l’effort demandé à l’assuré et la preuve qui lui reste.
- Le téléphone : un conseiller mène l’entretien aux horaires de la plateforme ; l’assuré dicte contrat, immatriculation et circonstances, puis envoie photos et constat à part. La preuve tient souvent au numéro de dossier noté pendant l’appel.
- L’espace client ou l’application : un formulaire en plusieurs écrans, des champs obligatoires, un dépôt de fichiers. Une case mal comprise reste mal remplie jusqu’à la relecture du gestionnaire.
- Le pli recommandé : la date d’envoi est certaine, mais chaque pièce oubliée relance un échange postal.
- L’intermédiaire : l’agent général ou le courtier transmet la déclaration à la compagnie.
- Le chat : une conversation écrite, question par question, où les photos se joignent au moment où elles sont demandées et où chaque message est horodaté.
Le chat emprunte l’écrit au courrier, le guidage au téléphone et le dépôt de fichiers à l’espace client. Une déclaration en ligne vous engage autant qu’une lettre : le récit doit être exact.
Le chat de déclaration, côté assuré
Ouvrir une conversation à 22 heures, au retour d’un trajet où un gravillon a étoilé le pare-brise, puis répondre aux questions une à une, photos à l’appui : voilà le changement concret pour le conducteur. La fenêtre de chat de son assureur peut reposer sur un outil conçu par un éditeur spécialisé, et Webotit développe justement un assistant IA pour les assureurs dont la page décrit une déclaration de sinistre guidée, qui recueille un dossier complet dès le premier échange pour limiter les allers-retours, puis des relances ciblées sur les pièces manquantes pendant le suivi. Le pas à pas d’une déclaration de bris de glace, vu depuis le siège du conducteur :
- Ouverture : depuis l’espace client ou le site de l’assureur, à l’heure choisie, l’assuré apprend qu’il échange avec un assistant automatisé, puis donne son numéro de contrat ou l’immatriculation du véhicule.
- Récit : date, lieu, cause du choc et élément touché, pare-brise, vitre latérale ou lunette arrière ; l’assistant reformule et précise ses questions quand une réponse reste vague.
- Photos : l’assuré dépose une vue d’ensemble de la vitre puis un gros plan de l’impact, avec un objet posé à côté pour l’échelle, au moment exact où la conversation les demande.
- Garantie : l’assistant rappelle ce que les conditions du contrat prévoient pour le bris de glace, franchise éventuelle et modalités de réparation comprises, sans se prononcer sur la prise en charge.
- Relais humain : un tiers en cause, un impact lié à un accrochage ou une garantie incertaine font passer la conversation à un gestionnaire, qui reprend l’historique complet et poursuit l’échange sans faire répéter l’assuré.
- Accusé de réception : un récapitulatif horodaté arrive avec le numéro de dossier et la liste des pièces reçues, trace à conserver de la date de déclaration.
- Suivi : dans la même conversation, l’assuré voit l’étape en cours, reçoit une relance si une facture ou un devis manque, et pose ses questions sans reprendre son récit.
Le gain tient en trois points. L’heure : la déclaration par chat n’attend pas l’ouverture d’une plateforme, ce qui compte quand le délai se calcule en jours ouvrés. La complétude : la question arrive quand la photo est à portée de main. La trace : un échange écrit et horodaté pèse davantage qu’un souvenir d’appel si la date de déclaration est discutée. L’assistant, lui, ne tranche ni la garantie ni la responsabilité : il recueille, vérifie et transmet.
Accrochage : le constat d’abord, la conversation ensuite
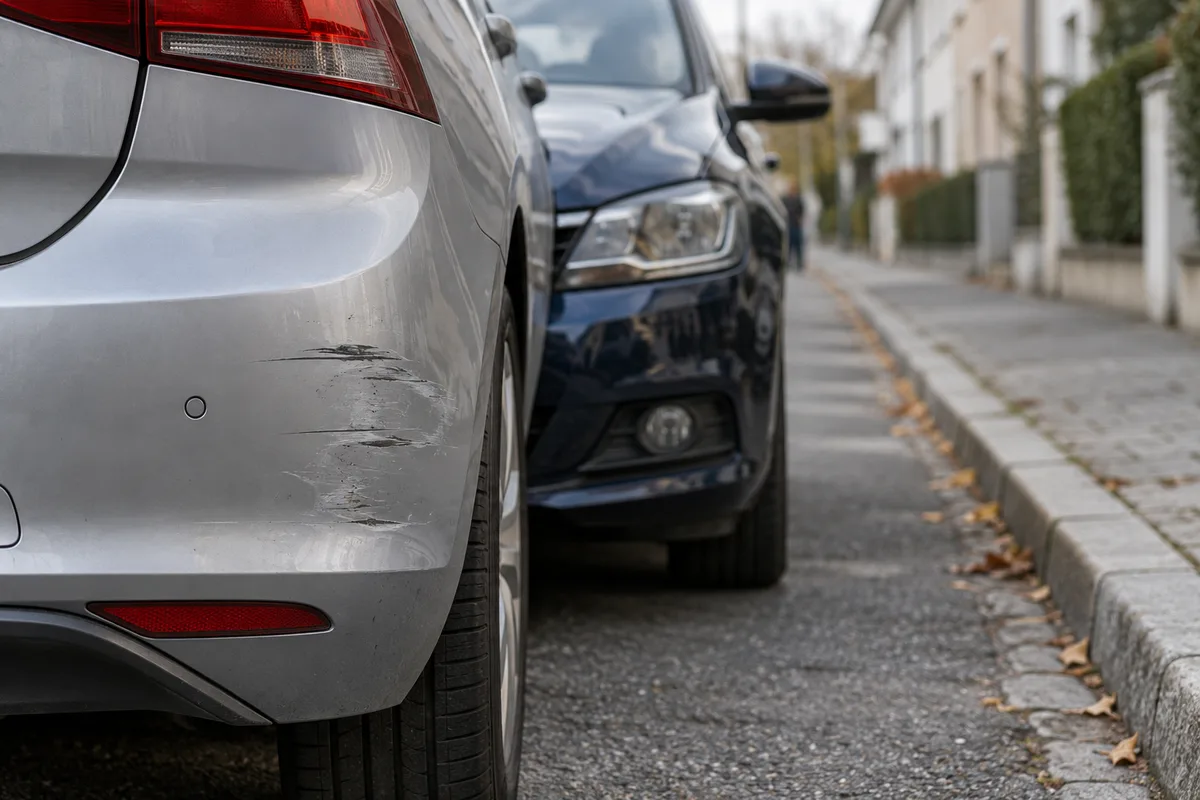
Pour déclarer un accrochage, une pièce s’ajoute : le constat amiable. La fiche de service-public.fr consacrée au constat, vérifiée le 22 avril 2025, demande de remplir le recto sur place avec l’autre conducteur, de le signer à deux puis de ne plus rien y écrire ; chacun complète ensuite le verso de son côté. Le document part chez l’assureur dans les cinq jours ouvrés suivant l’accident.
Si l’autre conducteur refuse de signer, la même fiche prévoit quatre gestes :
- relever son numéro d’immatriculation ;
- obtenir les coordonnées des témoins ;
- remplir le constat en notant ce refus dans la rubrique « Observations » ;
- informer la police ou la gendarmerie.
L’application e-constat auto, développée par les assureurs et présentée par France Assureurs, dématérialise le document pour un accident entre deux véhicules sans blessé : rempli sur un ou deux smartphones, signé au doigt, il arrive chez l’assureur en PDF, avec la même valeur juridique que le constat papier selon France Assureurs.
Dans la conversation, le constat devient une pièce jointe parmi d’autres. Votre récit doit concorder avec les cases cochées et le croquis, sur lesquels le gestionnaire s’appuiera.
Ce qui reste au gestionnaire de sinistres
L’assistant prépare, le gestionnaire décide. La CNIL le rappelle dans ses conseils sur les chatbots publiés le 19 février 2021 : un échange automatisé, sans humain dans la boucle, ne fonde pas à lui seul une décision importante pour l’assuré, qui doit pouvoir obtenir l’intervention d’une personne, donner son avis et contester.
L’expertise, quand le dossier l’exige
Une fois la déclaration de sinistre transmise, le gestionnaire décide s’il mandate un expert. La fiche de service-public.fr sur les dégâts matériels lui confie l’identification de la voiture, le constat des dommages, l’étude des possibilités de réparation, la validation de leur prix et le calcul de la valeur de remplacement à dire d’expert.
La responsabilité, lue dans le constat
Cases cochées, croquis, observations : le gestionnaire en tire la part de responsabilité de chaque conducteur, qui pèse sur l’indemnisation et sur le coefficient. Aucun assistant n’arbitre ce point, pas plus que le montant, fixé selon les garanties, la responsabilité et la franchise.
Ce que Webotit apporte aux assureurs auto
Webotit est une société française spécialisée dans l’intelligence artificielle conversationnelle et les agents IA pour les métiers. Pour le secteur de l’assurance, elle conçoit des assistants de chat, de téléphone et d’e-mail ainsi que des agents IA qui guident la déclaration de sinistre, répondent aux questions sur les garanties, les exclusions et les franchises, et suivent les dossiers.
Pour l’assuré qui déclare un bris de glace ou un accrochage, cela se traduit par une conversation guidée, des pièces déposées au fil des questions et des relances quand un document manque. Chaque échange reste traçable, les cas sensibles passent à un humain avec le contexte de la conversation, et les données sont hébergées en France.
Les données de la conversation, sous le regard de la CNIL
Une déclaration de sinistre auto par chat fait circuler des données personnelles : identité, immatriculation, lieu de l’accident, photos, parfois les coordonnées d’un tiers. Les conseils de la CNIL sur les chatbots posent trois repères :
- conservation : les données se gardent le temps utile à la finalité ; la CNIL oppose l’échange effacé en fin de conversation à celui gardé plus longtemps pour traiter une réclamation, cas proche d’un dossier de sinistre ;
- données sensibles : si une information de santé risque de surgir sans être demandée, une mise en garde précède l’échange et une purge, immédiate ou régulière, suit ;
- traceurs : le cookie du chatbot peut attendre que l’utilisateur l’active pour être déposé.
Côté européen, la Commission rappelle, à propos du règlement sur l’IA, une règle de transparence : la personne qui écrit à un chatbot est prévenue qu’elle converse avec une machine.
Prochaine étape : préparez votre numéro de contrat, l’immatriculation, deux ou trois photos nettes et, après un accrochage, le constat signé. Décrivez les faits sans information médicale non demandée, puis gardez le récapitulatif horodaté.
Déclaration par chat : ce que demandent les assurés
Est-il possible de déclarer un sinistre auto par chat ?
Oui, dès lors que l’assureur propose ce canal. Le Code des assurances, à son article L113-2, oblige à prévenir l’assureur au plus tard à l’expiration du délai contractuel, sans exiger de forme particulière : les conditions générales indiquent les canaux acceptés, et le chat en fait partie chez les assureurs qui l’ont ouvert. La conversation écrite et horodatée sert alors de trace de la date de déclaration. Après un accrochage, le constat amiable reste à joindre, en photo du recto signé ou en version électronique.
Quelles pièces joindre à une déclaration de bris de glace ?
Le gestionnaire attend d’abord des photos : une vue d’ensemble de la vitre touchée et un gros plan sur l’impact ou la fissure. S’y ajoutent les références du contrat, l’immatriculation, la date, le lieu et les circonstances du choc. Si la réparation a déjà eu lieu, la facture du réparateur complète le dossier. Les conditions générales précisent les éléments vitrés couverts, la franchise éventuelle et les justificatifs exigés, qui varient d’un contrat à l’autre.
Qui traite la déclaration après l’échange par chat ?
Un gestionnaire de sinistres. L’assistant conversationnel recueille le récit, les photos et les références, vérifie que rien ne manque, puis transmet un dossier structuré. Avec un assistant conçu par Webotit, par exemple, la conversation passe à un humain avec son historique dès qu’un cas sort du cadre prévu. Le gestionnaire vérifie ensuite la garantie, décide d’une éventuelle expertise, apprécie les responsabilités à partir du constat et formule la proposition d’indemnisation.